Un voyant moteur qui s’allume sur l’autoroute, une batterie vidée au retour de vacances ou un pneu crevé dans une zone isolée. Ces situations, vécues par des milliers d’automobilistes chaque année, révèlent une réalité simple : personne n’est à l’abri d’une immobilisation imprévue. Face à ce risque quotidien, l’assistance dépannage constitue le filet de sécurité intégré dans la quasi-totalité des contrats d’assurance automobile. Pourtant, une confusion persiste fréquemment entre ce que cette garantie couvre réellement et ce qu’elle exclut systématiquement.
Selon le bilan annuel publié par France Assureurs, l’assurance automobile a généré 28,1 milliards d’euros de cotisations en 2024 pour couvrir un parc de 45,5 millions de véhicules. Ces chiffres masquent une réalité terrain bien plus concrète : des milliers d’interventions quotidiennes où l’assuré découvre parfois trop tard les limites de sa couverture. La franchise kilométrique, les exclusions pour défaut d’entretien ou la distinction floue entre assistance et garantie panne mécanique transforment régulièrement un simple désagrément en facture salée.
Cet article démonte les idées reçues et clarifie le périmètre exact de l’assistance dépannage : les prestations réellement incluses, les franchises kilométriques déterminantes, les délais d’intervention constatés sur le terrain et les trois exclusions majeures qui provoquent la majorité des refus de prise en charge.
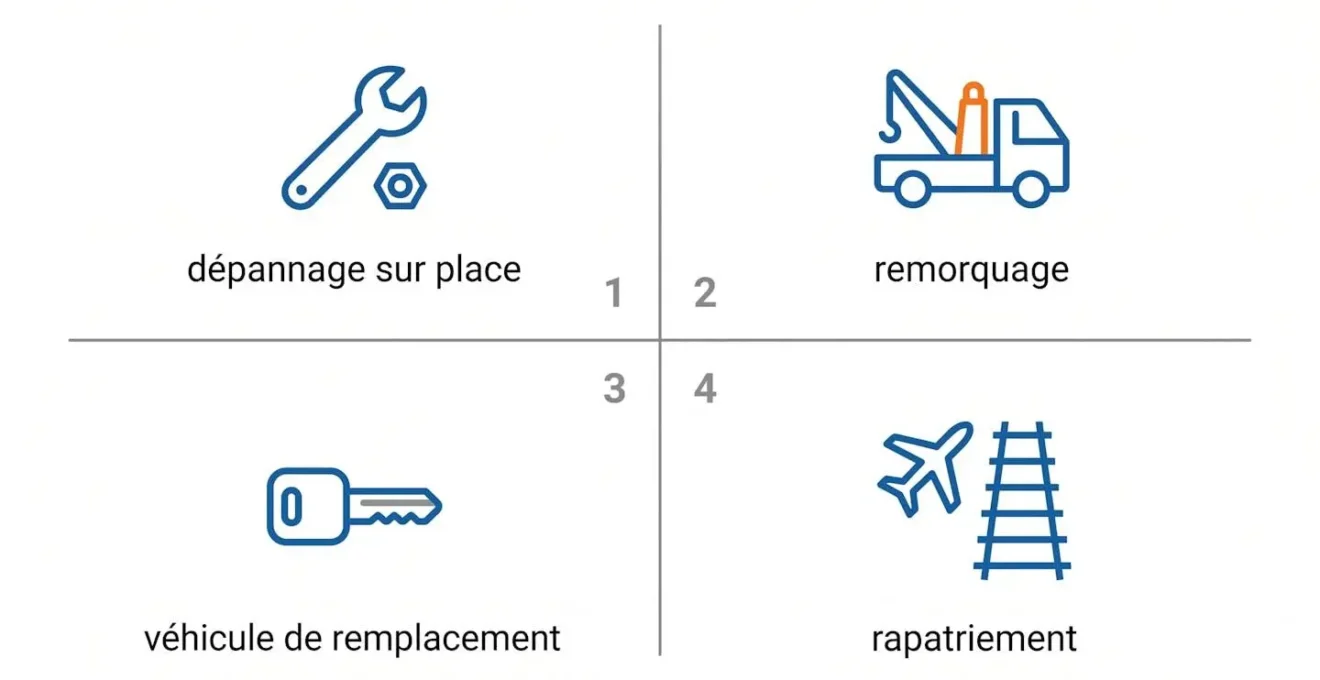
- Les 4 piliers de l’assistance dépannage (et ce qu’ils ne couvrent jamais)
- Panne à 0 km, 50 km ou 100 km : quelle franchise choisir selon votre usage ?
- Délais réels d’intervention : entre promesse 24/7 et terrain
- Les 3 motifs de refus qui ruinent votre dépannage (et comment les éviter)
- Vos questions sur l’assistance dépannage auto
- Dépannage sur place (réparation immédiate si possible)
- Remorquage jusqu’au garage le plus proche
- Véhicule de remplacement pendant l’immobilisation
- Rapatriement du véhicule et des passagers en cas de panne loin du domicile
Les 4 piliers de l’assistance dépannage (et ce qu’ils ne couvrent jamais)
L’assistance dépannage repose sur une architecture à quatre piliers clairement définis dans les Conditions Générales des assureurs. Premier volet : le dépannage sur place, qui intervient lorsque le problème peut être résolu immédiatement sans remorquage. Concrètement, si votre batterie est déchargée, que votre réservoir est vide ou qu’un pneu a crevé dans des conditions réparables, le dépanneur tente une remise en état sur site. Cette intervention dure généralement entre quinze et trente minutes selon la nature du problème, notamment lorsqu’un problème lié au moteur turbo nécessite un diagnostic rapide.
Second pilier : le remorquage jusqu’au garage. Lorsque la réparation sur place s’avère impossible, le véhicule est tracté vers l’établissement le plus proche ou, selon les formules, vers le garage de votre choix. La distance prise en charge varie selon les contrats, mais couvre habituellement entre cinquante et cent kilomètres.
Troisième composante : le véhicule de remplacement pendant l’immobilisation, avec une durée oscillant entre vingt-quatre heures pour les formules basiques et sept jours pour les couvertures étendues. Quatrième pilier : le rapatriement du véhicule et des passagers vers le domicile ou la destination prévue lorsque la panne survient au-delà d’une distance minimale, généralement fixée à cinquante kilomètres.
Assistance dépannage vs garantie panne mécanique : L’assistance dépannage couvre l’immobilisation soudaine du véhicule (panne électrique, batterie, absence de carburant, crevaison). La garantie panne mécanique prend en charge les défaillances internes du moteur, de la boîte de vitesses ou de l’embrayage et fait l’objet d’une souscription séparée.
Panne à 0 km, 50 km ou 100 km : quelle franchise choisir selon votre usage ?
La franchise kilométrique désigne la distance minimale entre votre domicile et le lieu de la panne pour que l’assistance se déclenche. Cette règle, méconnue de nombreux assurés, détermine si vous serez pris en charge ou si vous devrez régler un dépannage privé. Un véhicule immobilisé à vingt kilomètres de chez vous avec une franchise de cinquante kilomètres signifie un refus de prise en charge et une facture comprise entre cent cinquante et trois cents euros à votre charge.
Prenons une situation classique : une conductrice urbaine effectue quotidiennement un trajet domicile-travail de quinze kilomètres. Sa batterie lâche sur le parking de son bureau. Avec une formule Tiers classique appliquant une franchise de cinquante kilomètres, l’assistance refuse l’intervention. Le dépannage privé facture entre cent cinquante et deux cents euros pour une intervention et une recharge de batterie, un montant fréquemment constaté selon les retours terrain. Dans ce cas précis, l’option panne zéro kilomètre proposée par matmut.fr sur ses formules Tous Risques et Tous Risques Plus aurait évité cette dépense imprévue pour un surcoût annuel modéré.
Formule Tiers et Tiers-Vol-Incendie : assistance standard (panne 50 km généralement)
Les formules d’entrée de gamme, Tiers et Tiers-Vol-Incendie, appliquent généralement une franchise kilométrique de cinquante kilomètres, configuration adaptée aux profils parcourant quotidiennement des distances dépassant largement ce seuil. La durée du véhicule de remplacement se limite habituellement à vingt-quatre ou quarante-huit heures.
Formules Tous Risques et Tous Risques Plus : assistance renforcée et option panne 0 km
Les formules Tous Risques et Tous Risques Plus intègrent une assistance disponible vingt-quatre heures sur vingt-quatre et sept jours sur sept, accompagnée de la possibilité d’activer l’option panne zéro kilomètre. Cette option supprime totalement la franchise kilométrique, permettant une intervention même si la panne survient devant votre domicile. Le véhicule de remplacement reste à disposition jusqu’à sept jours selon la formule choisie, une durée qui sécurise les réparations complexes nécessitant plusieurs jours d’immobilisation. L’assureur récompense par ailleurs la conduite responsable via des réductions progressives qui allègent la cotisation année après année.
L’option panne 0 km : pour qui et à quel prix ?
Cette option s’adresse prioritairement aux conducteurs urbains et périurbains effectuant des trajets quotidiens courts, typiquement inférieurs à trente kilomètres, exposés au risque maximal de panne sous la franchise standard. Le surcoût annuel de cette option reste modéré, généralement de l’ordre de quelques dizaines d’euros selon les assureurs et les antécédents de conduite. Comparé au coût d’un dépannage privé unique, cette sécurisation financière se rentabilise dès la première intervention évitée.
Matmut structure ses quatre niveaux de couverture selon un principe progressif : plus la formule est élevée, plus la franchise kilométrique peut être réduite et la durée du véhicule de remplacement allongée. Le tableau suivant compare les garanties d’assistance selon les quatre formules proposées par l’assureur :
| Formule | Franchise kilométrique | Durée véhicule remplacement | Rapatriement inclus | Option panne 0 km |
|---|---|---|---|---|
| Tiers | 50 km généralement | 24 heures | Si panne > 50 km domicile | Non disponible |
| Tiers-Vol-Incendie | 50 km généralement | 48 heures | Si panne > 50 km domicile | Non disponible |
| Tous Risques | 50 km (0 km en option) | 7 jours | Étendu selon conditions | Disponible (surcoût modéré) |
| Tous Risques Plus | 50 km (0 km en option) | 7 jours | Étendu selon conditions | Disponible (surcoût modéré) |
Cette architecture tarifaire répond à une logique terrain observable quotidiennement : les conducteurs urbains subissent davantage de pannes sous cinquante kilomètres (batterie, démarreur, alternateur) alors que les conducteurs ruraux parcourent systématiquement des distances dépassant cette franchise. L’option panne zéro kilomètre transforme radicalement la couverture pour les premiers, supprimant le risque financier d’un refus de prise en charge. Pour les seconds, privilégier une durée étendue de véhicule de remplacement sécurise les immobilisations longues, fréquentes en zone rurale où les garages spécialisés restent distants et les délais de réparation s’allongent mécaniquement.
- Conducteur urbain quotidien (moins de 30 km par jour) :
L’option panne zéro kilomètre sécurise vos trajets courts face au risque maximal de refus pour franchise non atteinte.
- Conducteur mixte (entre 30 et 80 km par jour) :
La franchise de cinquante kilomètres couvre la majorité de vos déplacements avec une cotisation maîtrisée.
- Conducteur occasionnel ou longue distance (plus de 80 km par jour) :
Privilégiez une durée de véhicule de remplacement étendue plutôt qu’une franchise réduite.
Délais réels d’intervention : entre promesse 24/7 et terrain
L’engagement d’une disponibilité permanente, vingt-quatre heures sur vingt-quatre et sept jours sur sept, figure systématiquement dans la communication des assureurs. Cette promesse traduit une réalité opérationnelle concrète : une plateforme téléphonique accessible en permanence et un réseau de dépanneurs agréés mobilisables à tout moment. Toutefois, cette disponibilité ne signifie pas une intervention instantanée. Le délai effectif entre l’appel et l’arrivée du dépanneur dépend de plusieurs variables terrain que les Conditions Générales ne détaillent jamais.
Une intervention en zone urbaine dense s’effectue généralement sous quarante-cinq à soixante minutes en journée, délai qui s’allonge en zone rurale entre soixante et quatre-vingt-dix minutes selon la densité du réseau de dépanneurs. La neige, le verglas ou les intempéries majeures ralentissent les déplacements et multiplient simultanément les appels, créant des engorgements ponctuels. Le créneau horaire influence également la rapidité : les nuits, weekends et jours fériés rallongent mécaniquement les délais de quinze à trente minutes supplémentaires.
45 à 90 minutes
Délai d’intervention moyen constaté selon la densité du réseau de dépanneurs (zone urbaine quarante-cinq à soixante minutes, zone rurale soixante à quatre-vingt-dix minutes)
Facteurs influençant le délai d’intervention : La densité du réseau de dépanneurs agréés dans votre secteur géographique constitue le premier déterminant. Un département rural compte mécaniquement moins de professionnels qu’une métropole. Le créneau horaire (jour vs nuit, semaine vs weekend) modifie la disponibilité immédiate. Les conditions météorologiques (neige, verglas, pluies intenses) ralentissent les déplacements. Le type de panne influence la durée : un dépannage sur place (batterie, carburant) prend quinze à trente minutes, un remorquage mobilise quarante-cinq à quatre-vingt-dix minutes selon la distance.
Les 3 motifs de refus qui ruinent votre dépannage (et comment les éviter)
Les associations de consommateurs soulèvent régulièrement que le défaut d’entretien représente le premier motif de litige lors des demandes d’assistance. Les chiffres évoqués dans les rapports annuels suggèrent qu’entre trente et quarante pour cent des refus de prise en charge invoquent cette exclusion. La réalité administrative qui sous-tend ces refus trouve son origine dans l’article L113-2 du Code des assurances, qui prescrit que l’assuré porte la charge de la preuve concernant le respect de ses obligations, notamment l’entretien régulier du véhicule.
Exclusion n°1 : Défaut d’entretien prouvé (batterie, courroie, vidange)
Une batterie jamais remplacée depuis six ans, une courroie de distribution dépassant cent vingt mille kilomètres sans changement ou une vidange jamais effectuée depuis la mise en circulation constituent des négligences caractérisées. Lorsque la panne résulte directement de l’une de ces carences, l’assureur refuse la prise en charge si l’absence de justificatifs d’entretien le permet. Le scénario type se déroule ainsi : le véhicule refuse de démarrer sur un parking. Le dépanneur constate une batterie hors d’usage. L’assureur demande les preuves de remplacement préventif. L’assuré ne conserve aucune facture au-delà de trois ans. Le refus de prise en charge tombe, accompagné d’une facture privée de cent quatre-vingts euros pour l’intervention et la recharge.
La prévention de ce refus repose sur une discipline administrative simple mais rigoureuse : conserver l’intégralité des factures de révision, vidange, remplacement de courroie et de batterie dans le véhicule lui-même, pas au domicile. Privilégiez les interventions en garage agréé plutôt que les réparations personnelles non documentées. Le carnet d’entretien, tamponné et daté à chaque révision, constitue votre bouclier juridique face à un assureur contestant votre diligence.
Exclusion n°2 : Usure normale et vétusté du véhicule
L’assistance dépannage couvre les pannes soudaines et imprévisibles, pas la détérioration progressive et prévisible des pièces mécaniques. Un embrayage usé après cent cinquante mille kilomètres relève de l’usure normale. L’assureur distingue clairement la défaillance brutale (alternateur qui lâche sans signe avant-coureur) de l’usure prévisible (embrayage patinant depuis plusieurs semaines avant rupture complète).
La stratégie préventive consiste à anticiper le remplacement des pièces d’usure avant la rupture complète. Respecter les préconisations constructeur évite l’immobilisation imprévue et l’exclusion pour vétusté. Documentez ces remplacements préventifs : ils démontrent votre entretien rigoureux en cas de contrôle.
Exclusion n°3 : Pneu crevé sans garantie spécifique ou crevaison multiple
La crevaison d’un pneu constitue un cas d’exclusion fréquent et mal compris. L’assistance standard ne couvre généralement pas la crevaison simple, sauf si elle résulte directement d’un accident de la route. Une crevaison sur le flanc, non réparable, ou un pneu usé en dessous du témoin réglementaire d’un virgule six millimètre entraîne systématiquement un refus. De même, une crevaison multiple touchant plus de deux pneus simultanément (hors accident) éveille la suspicion de l’assureur et déclenche une enquête.
Plusieurs précautions limitent ce risque : vérifier mensuellement l’usure des pneus et remplacer tout pneumatique atteignant le témoin légal avant qu’il ne le dépasse. Éviter les zones à risque (chantiers, chemins gravillonnés) sans ralentir. Souscrire une garantie pneu optionnelle si vos trajets fréquents empruntent des routes accidentées. Cette garantie spécifique, distincte de l’assistance dépannage, couvre le remplacement du pneumatique endommagé selon des conditions tarifaires négociées.
Charge de la preuve et conservation des justificatifs : L’article L113-2 du Code des assurances impose à l’assuré de prouver qu’il a respecté ses obligations d’entretien régulier. En cas de doute, l’assureur peut refuser la prise en charge si les justificatifs manquent. Conservez systématiquement toutes les factures de révision, vidange, courroie de distribution et batterie dans la boîte à gants du véhicule (pas uniquement au domicile). Privilégiez les garages agréés qui tamponnent et datent le carnet d’entretien. Cette traçabilité documentaire constitue votre unique défense face à un refus pour défaut d’entretien contesté.
- Conserver l’intégralité des factures de révision, vidange, courroie et batterie dans la boîte à gants du véhicule
- Respecter le calendrier de révision préconisé par le constructeur avec carnet d’entretien systématiquement tamponné
- Remplacer la batterie tous les quatre à cinq ans même en l’absence de symptôme de faiblesse
- Vérifier mensuellement l’usure des pneus et remplacer avant d’atteindre le témoin réglementaire de un virgule six millimètre
- Contrôler la courroie de distribution selon la préconisation constructeur (généralement entre quatre-vingt et cent vingt mille kilomètres)
Vos questions sur l’assistance dépannage auto
La panne survenant devant mon domicile, à zéro kilomètre, est-elle couverte par l’assistance ?
Non si votre formule applique une franchise kilométrique standard de cinquante ou cent kilomètres. Oui uniquement si vous avez souscrit l’option panne zéro kilomètre, disponible sur les formules Tous Risques et Tous Risques Plus pour un surcoût annuel modéré. Vérifiez vos Conditions Générales pour connaître votre franchise exacte. Cette distinction détermine si vous supportez ou non le coût d’un dépannage privé.
L’assistance dépannage fonctionne-t-elle à l’étranger, dans l’Union Européenne ou hors UE ?
L’assistance standard inclut généralement la France et les pays de l’Union Européenne, souvent étendue à la Suisse et la Norvège. Pour les destinations hors Union Européenne, une extension assistance internationale s’avère nécessaire moyennant un surcoût annuel.
Quel montant dois-je prévoir pour un dépannage privé si l’assistance refuse ma prise en charge ?
Un dépannage privé facture généralement entre cent cinquante et trois cents euros pour une intervention classique (diagnostic, remorquage sur cinquante kilomètres), selon les tarifs moyens du secteur constatés en 2025-2026. Les tarifs de nuit, weekend ou jours fériés appliquent un surcoût de trente à cinquante euros supplémentaires. Ce montant justifie économiquement la souscription d’une option panne zéro kilomètre pour les conducteurs urbains effectuant quotidiennement des trajets courts, exposés au risque de refus pour franchise kilométrique non atteinte.
L’assistance couvre-t-elle le rapatriement des passagers en plus du véhicule ?
Oui, le rapatriement inclut systématiquement les passagers lorsque la panne survient au-delà de la distance minimale du domicile (généralement cinquante kilomètres). Vérifiez les plafonds de remboursement (souvent entre cent et cent cinquante euros par personne pour l’hébergement).
Puis-je solliciter l’assistance plusieurs fois par an sans surcoût ni pénalité ?
Oui, l’assistance ne comporte généralement aucune franchise d’usage, contrairement aux garanties sinistre classiques. Vous pouvez théoriquement la solliciter autant de fois que nécessaire sans surcoût immédiat. Toutefois, trois pannes ou plus au cours d’une même année peuvent entraîner une résiliation du contrat pour risque aggravé, selon les Conditions Générales. Privilégiez l’entretien préventif rigoureux pour éviter les pannes répétées et le risque de non-renouvellement du contrat.
Limites de ce guide :
- Ce guide ne remplace pas la lecture attentive de vos Conditions Générales et Particulières d’assurance
- Les garanties, franchises kilométriques et exclusions varient selon les assureurs et formules
- Chaque situation de panne nécessite une analyse par votre assureur (justificatifs, circonstances)
Risques explicites à anticiper :
- Risque refus prise en charge si défaut d’entretien non justifié (factures manquantes, révision non effectuée)
- Risque coût imprévu (cent cinquante à trois cents euros de dépannage privé) si panne survient sous la franchise kilométrique
- Risque immobilisation prolongée si assistance refuse et aucun dépanneur disponible rapidement
Organisme à consulter : Votre assureur (service client ou conseiller) pour vérification garanties souscrites et conditions exactes de votre contrat. En cas de litige persistant, la procédure de recours détaillée par Service-Public.fr prévoit une saisine du service réclamation (délai de réponse maximal de deux mois), puis du médiateur de l’assurance si aucune solution amiable n’aboutit.